研究问题
「研究问题」是一次研究的起点,包含:在什么市场、对哪些标的、按什么频率、在什么时间段上做研究。清晰的研究问题定义,能避免研究范围漂移,将策略探索限制在边界范围内。
研究问题的三种创建方式
- 对话创建: 在对话中直接告诉智能体你的研究意图,由它帮你整理成结构化的问题定义;
- 手动创建: 进入「策略管理 → 问题管理」列表页,点击 新增研究问题 手动填写表单;
- CLI 创建: 使用 skz cli 配合本地大模型框架(claude code / codex / dsh / workbuddy 等)创建。
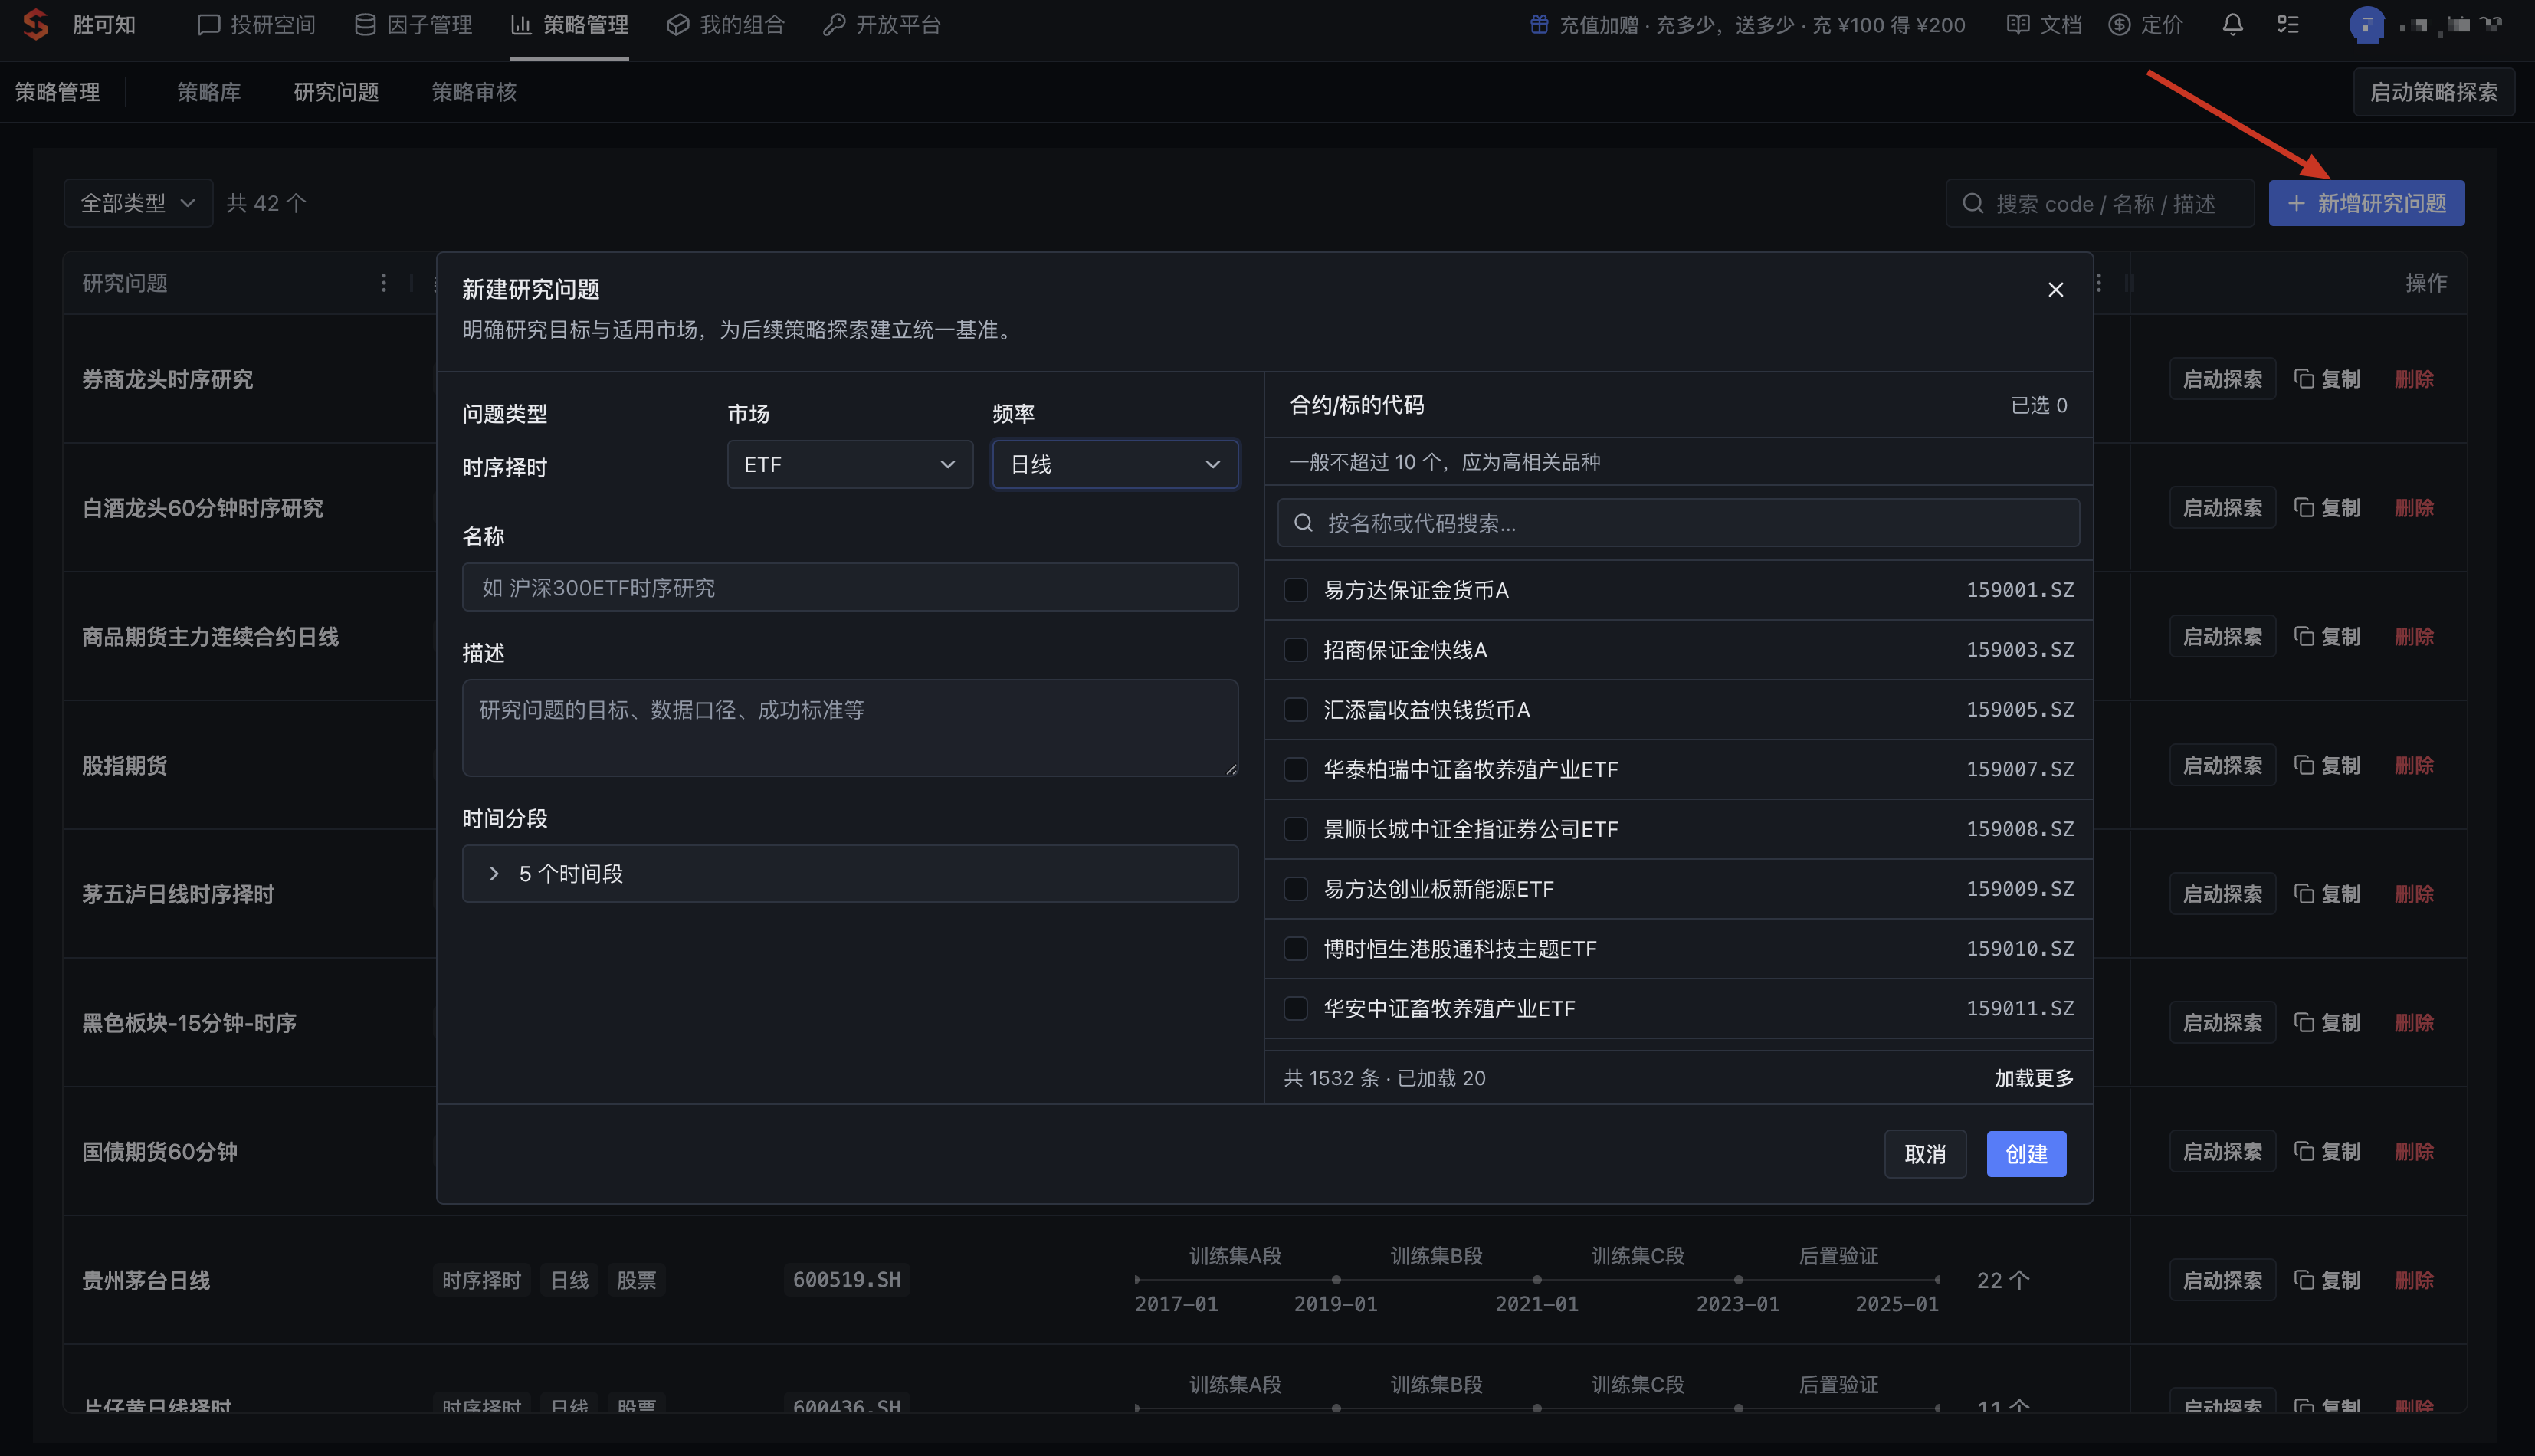
创建后,每个研究问题以详情页的形式呈现:顶部是问题名称与唯一编码,下方依次是问题属性(类型 / 频率 / 数据源)、描述、标的清单、时间段划分与关联策略。
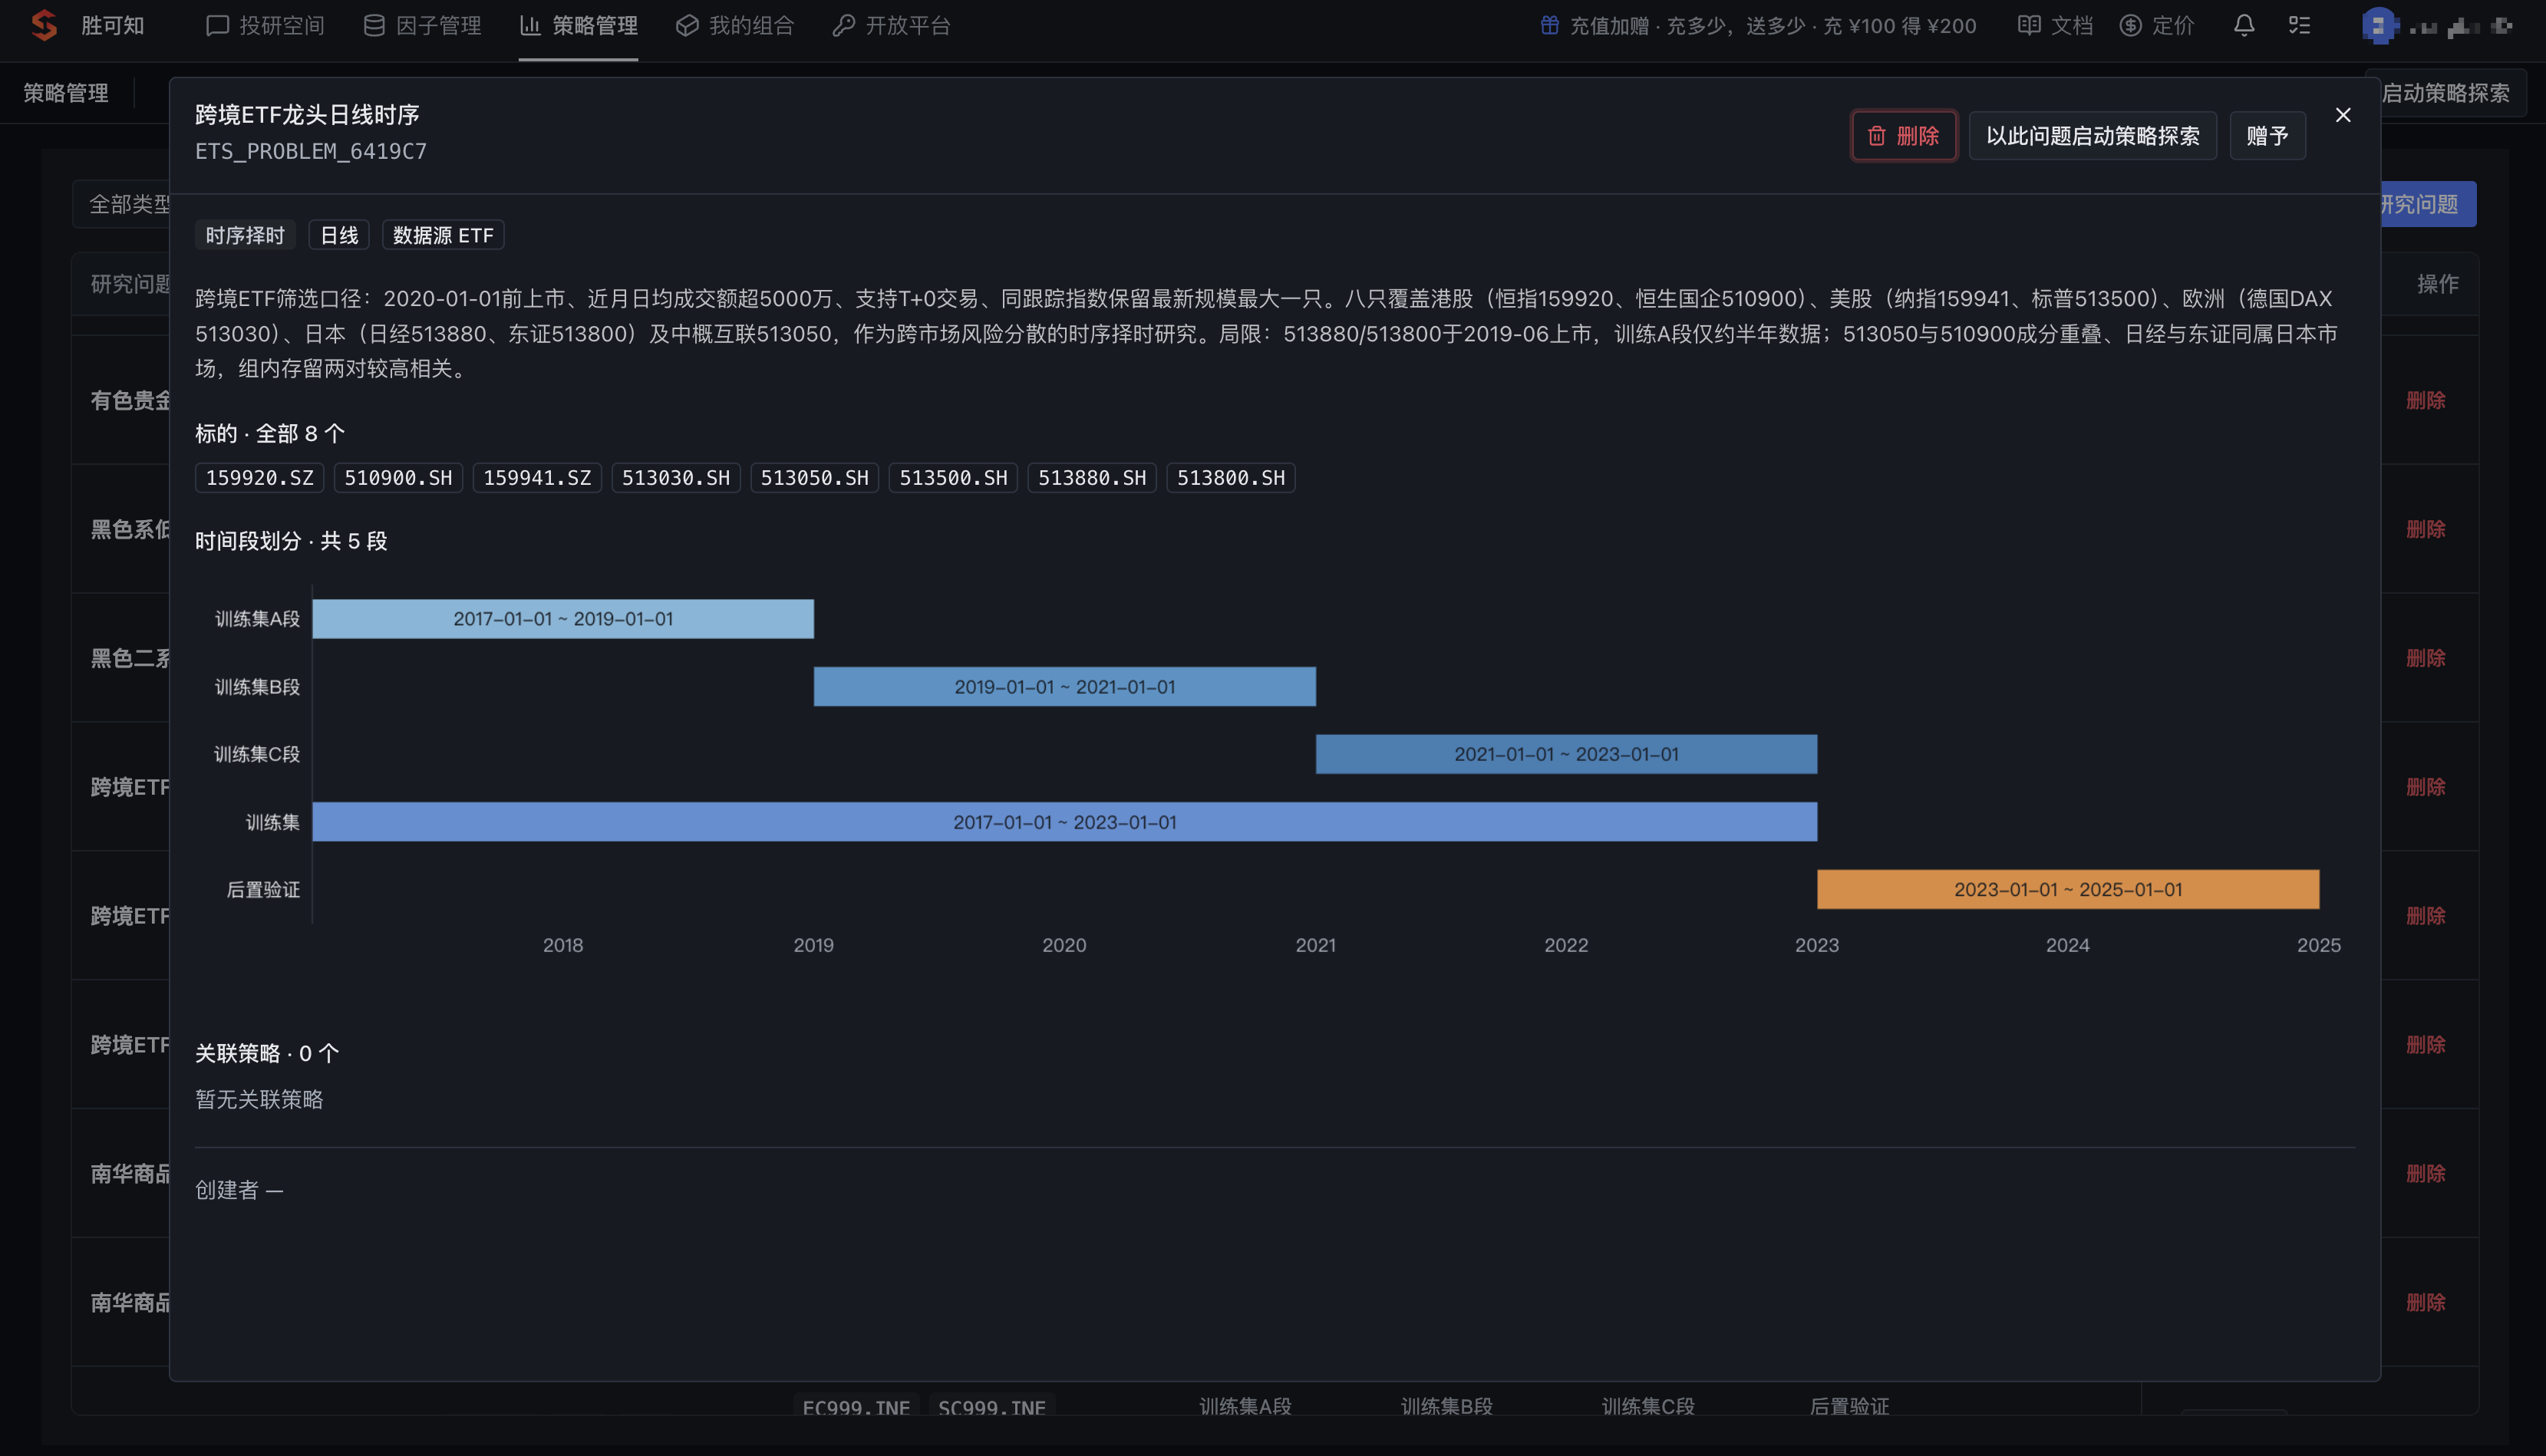
字段说明
| 字段 | 含义 | 取值示例 |
|---|---|---|
code | 问题唯一编号(后端生成,不可自造) | STS_PROBLEM_511D32 |
name | 问题名(自取) | 白酒龙头日线时序 |
description | 研究说明:标的选取口径 / 研究假设 / 成功标准 | 见下方案例 |
dataset | 市场类型,决定问题编码前缀 | stock(→STS)、future(→FTS)、etf(→ETS) |
freq | 行情频率 | 日线、60分钟、15分钟 等(以平台 freq 选项为准) |
problem_type | 问题类型(枚举) | TimeSeriesProblem(时序择时) |
type_label | problem_type 的中文展示名 | 时序择时 |
symbols | 标的集合,必须是带市场后缀的标准代码 | 股票 .SH/.SZ/.BJ;期货 JM999.DCE、SC999.INE;ETF 用场内代码 |
time_segments | 训练/验证时间分段(全部为 YYYYMMDD 闭区间) | 训练集A/B/C段 + 训练集 + 后置验证 |
editable | 当前身份是否可编辑该问题 | true |
source | 问题来源 | user |
关于 symbols 的书写:
- 股票用带交易所后缀的代码(如
600519.SH、000858.SZ,北交所为.BJ);ETF 用场内代码。 - 期货的
999后缀表示主力连续合约,如JM999.DCE(焦煤)、SC999.INE(原油)、M999.DCE(豆粕)。
每个研究问题的 code 由平台按内容生成(形如 XXX_PROBLEM_XXXX),显示在详情页标题旁。若你提交的问题定义与已有问题完全重复,平台会提示重复而不重复创建 —— 直接复用已有的即可。
时间段划分
time_segments 通常包含若干训练集分段(A 段、B 段、C 段)、一段训练集汇总区间,以及一段后置验证区间:
- 训练集 A/B/C 段: 用于因子挖掘与策略训练,每段 ≥ 半年,三段整体 ≥ 3 年;
- 后置验证 = 样本外区间:保留到最终检验、模拟真实 unseen 场景(示例中多为 2023-01-01 起)。
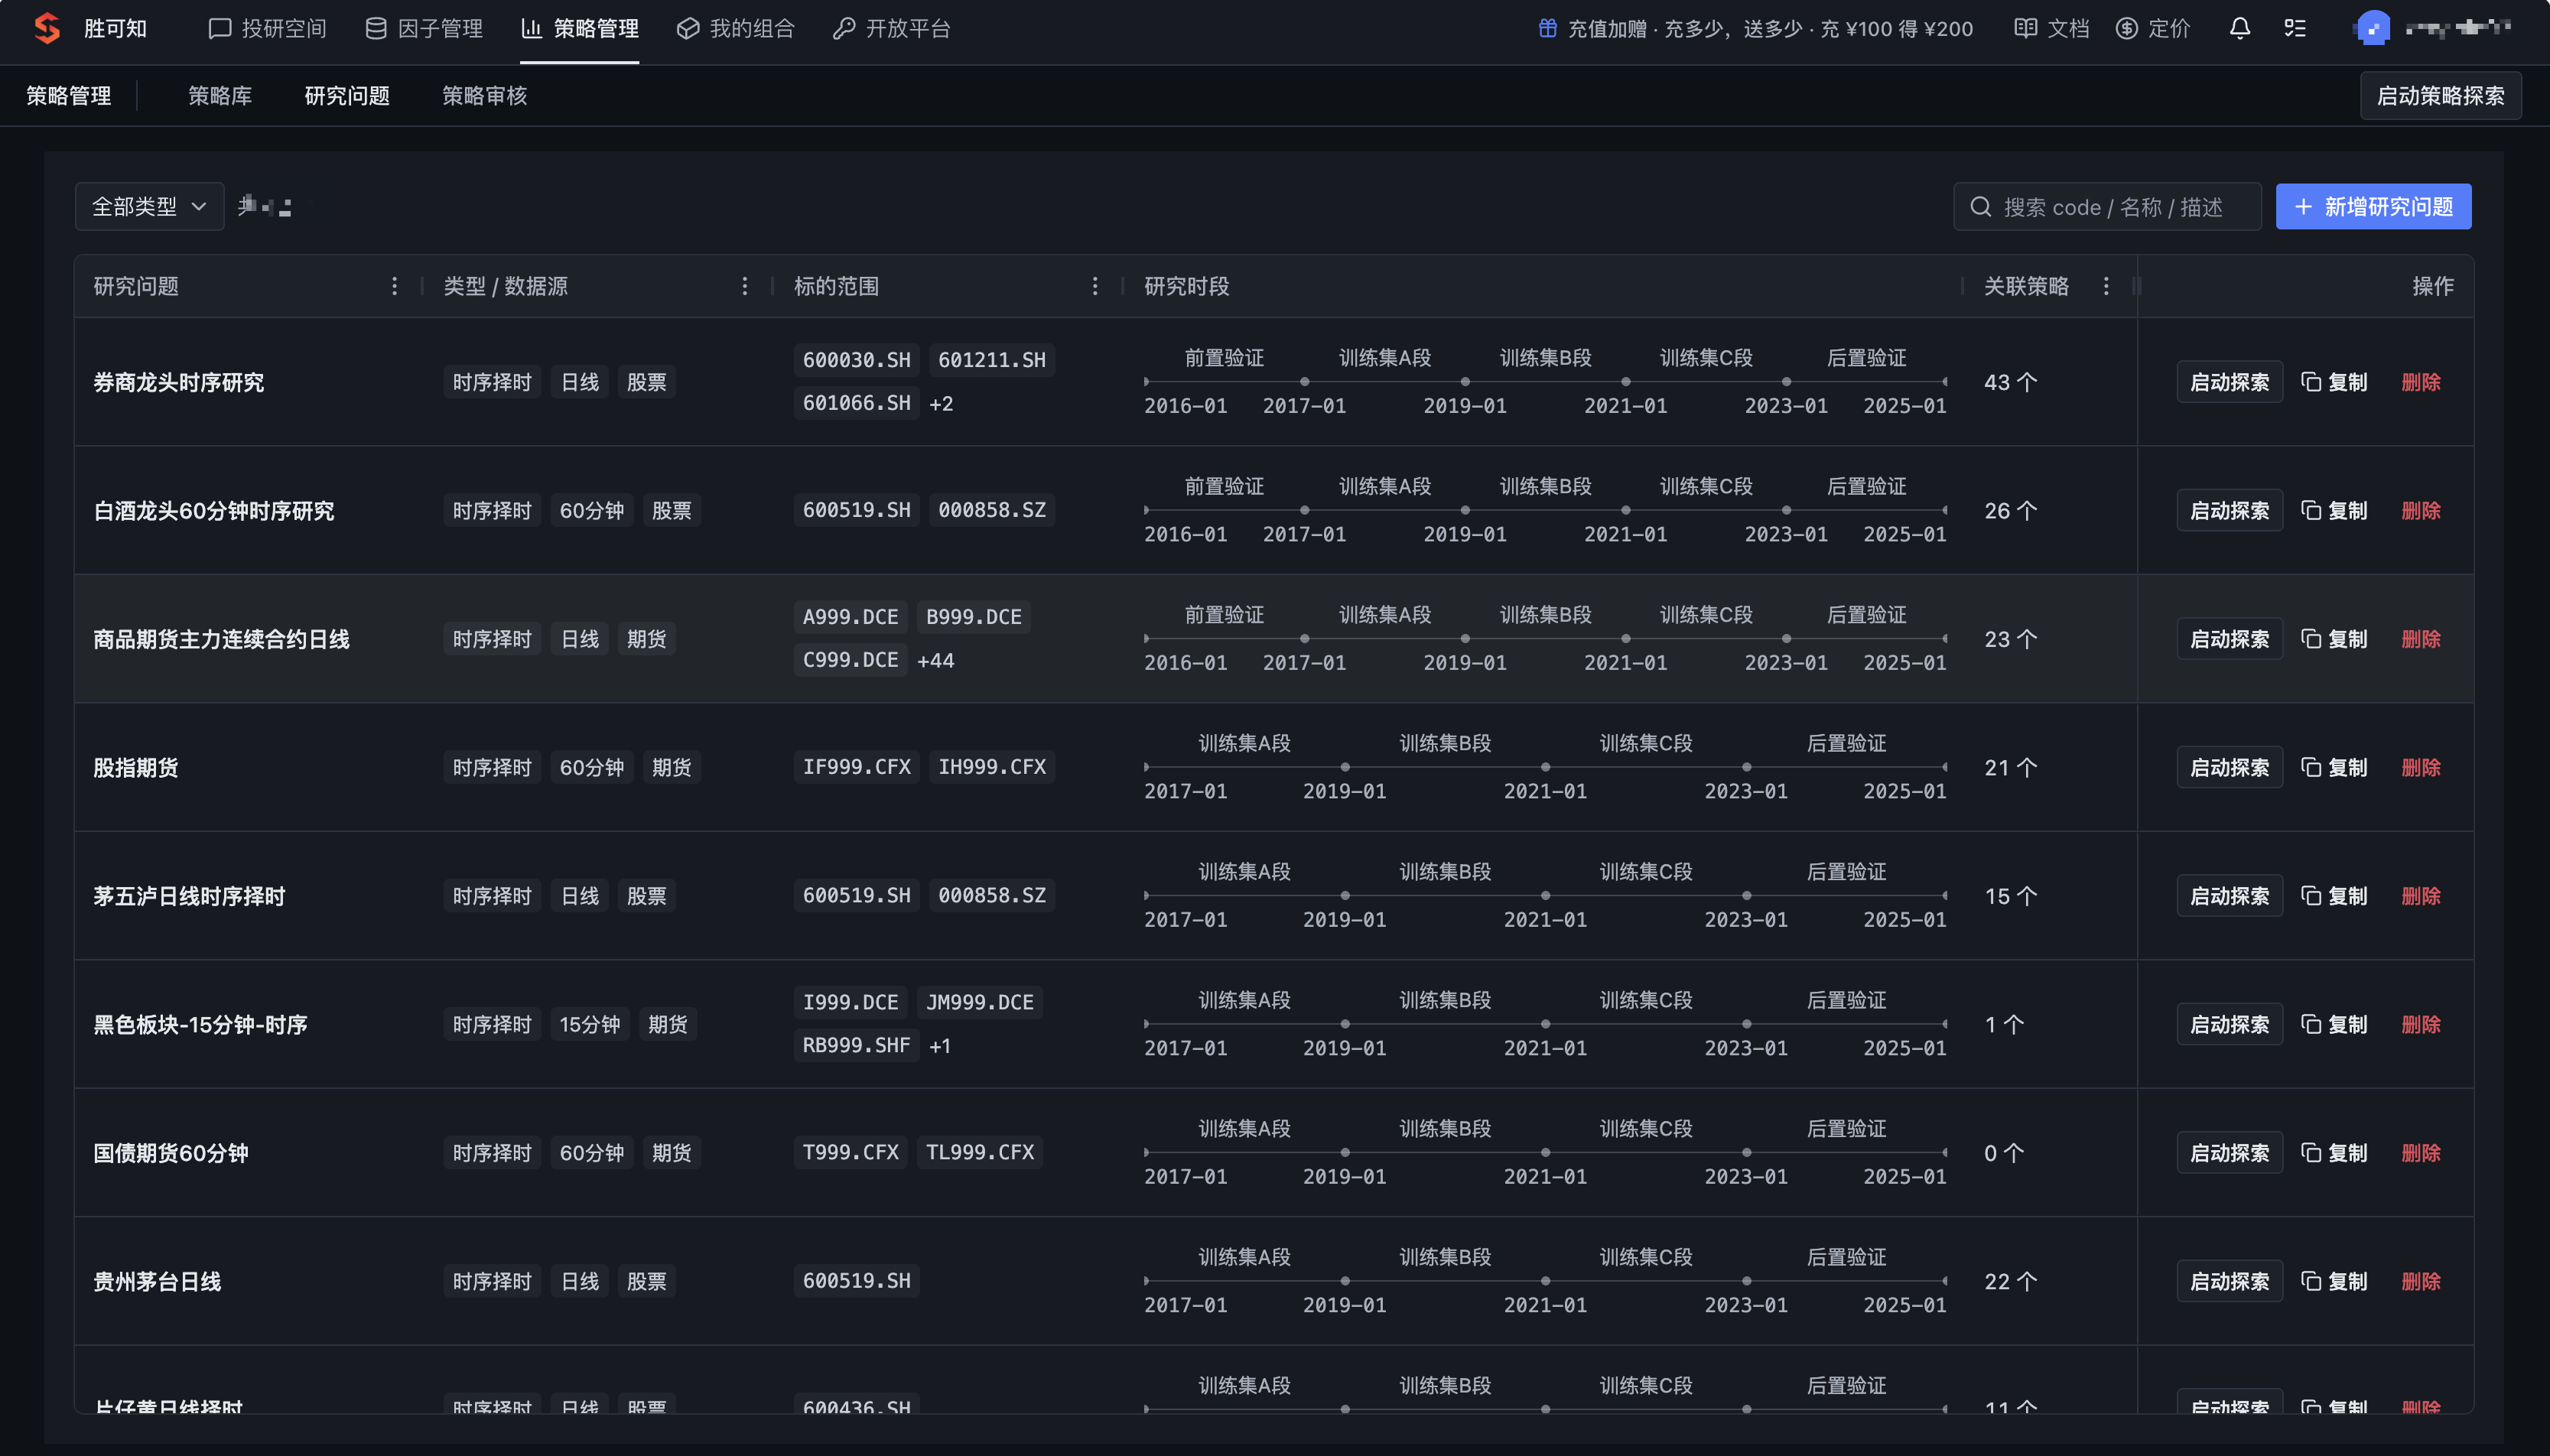
每段的 sdt / edt 原样为 YYYYMMDD 数字串(如 20170101),回测展示时按闭区间处理 —— 与「策略」接口中带时间的日期字段不是同一格式,注意不要混用。
案例
下面两个真实案例展示一个研究问题「长什么样」。你不需要懂任何字段名也能读懂:先看研究意图,再看研究哪些标的、用什么频率,最后看时间怎么分段。
案例一:白酒龙头日线时序
研究意图: 从白酒板块挑出真正的龙头公司,研究板块共振与个股的买卖时机 —— 判断什么时候该进、什么时候该出。
- 研究什么: 按总市值排名前五的白酒龙头股(贵州茅台
600519.SH、五粮液000858.SZ、山西汾酒600809.SH、泸州老窖000568.SZ、洋河股份002304.SZ) - 用什么频率: 日线(每天一根 K 线)
- 在什么时段: 2017 年初到 2025 年初,共 8 年
2017 ── 训练A ──▶ 2019 ── 训练B ──▶ 2021 ── 训练C ──▶ 2023 ── 后置验证 ──▶ 2025
└──────────────── 训练集(2017~2023,样本内) ────────────────┘ └─ 样本外 ─┘
为什么这样划分: 2017~2023 的三段训练集用来挖掘规律、打磨策略;2023 之后的后置验证段是策略从未见过的「样本外」数据 —— 只有用没见过的数据检验仍然有效,才能相信策略不是「背答案」。
问题编码 STS_PROBLEM_511D32;描述原文:以申万白酒二级行业限定业务纯度,保留 2017 年前上市且当前仍交易的公司,按 2023-12-29 总市值选取前五作为板块龙头,研究板块共振与个股择时信号。
案例二:焦煤/原油/豆粕日线
研究意图: 验证一套明确的交易规则(周线 13 日均线定方向 + 日线五要素反转入场 + 同向回撤加仓 + 三路路径出场)在三个大宗商品上能否抓住关键节点 —— 同样是判断什么时候进出,只是对象换成了期货。
- 研究什么: 焦煤(
JM999.DCE)、原油(SC999.INE)、豆粕(M999.DCE)三个主力连续合约(999后缀即主力连续) - 用什么频率: 日线
- 在什么时段: 2017 年初到 2024 年底
2017 ── 训练A ──▶ 2019 ── 训练B ──▶ 2021 ── 训练C ──▶ 2023 ── 后置验证 ──▶ 2024
└──────────────── 训练集(2017~2023,样本内) ────────────────┘ └─ 样本外 ─┘
为什么这样划分: 规则在训练集里反复调优,最终只在 2023~2024 这段「样本外」的后置验证数据上检验 —— 这两年的表现才是对规则有效性的真实打分。
问题编码 FTS_PROBLEM_2ADD77;描述原文:基于 2 年历史回放,验证"周线13日均线定方向 + 日线五要素反转入场 + 同向回撤加仓 + 三路路径出场"这套规则在焦煤、原油、豆粕上的关键节点输出。验证时间窗:2023-01-01 到 2024-12-31。
下一步
定义好研究问题后,可以在详情页点击 以此问题启动策略探索,进入策略探索流程;也可以在对话中让智能体基于该问题继续挖掘因子、回测策略。详情页的「关联策略」区块展示由该问题派生出的策略列表,便于追溯每个策略的研究来源。