平台简介
胜可知是一个 AI 驱动的量化研究平台。你可以用自然语言描述研究问题,由智能体(Agent)协助梳理因子路线、执行挖掘与验证、探索和回测策略;你需要在关键节点确认研究边界、审核结果,并决定是否入库、组合或进入实盘跟踪。
本文档面向平台用户,说明客户端的完整使用流程。第一次接触平台,建议先读「投研方法论概述」理解研究问题、因子路线与建模算法如何衔接,再按「新手路线图」跑通从想法到可跟踪策略的完整流程。平台访问地址:quant.shengkezhi.com。
“必胜的信念有赖于能力和技术,而能力和技术又来自平时的刻苦训练。”
——《万历十五年》第六章《戚继光》|能力与训练
核心模块
客户端按「提出问题 → 积累因子 → 探索并审核策略 → 入库跟踪」组织。各模块既是研究步骤,也是可回溯的资产入口。
AI 对话与研究问题
「AI 对话工作台」是自然语言研究入口。你可以描述研究意图,让智能体梳理研究路线,并在关键节点确认或调整方案。耗时的因子挖掘会显示运行进度,离开会话后也可以回来继续查看。
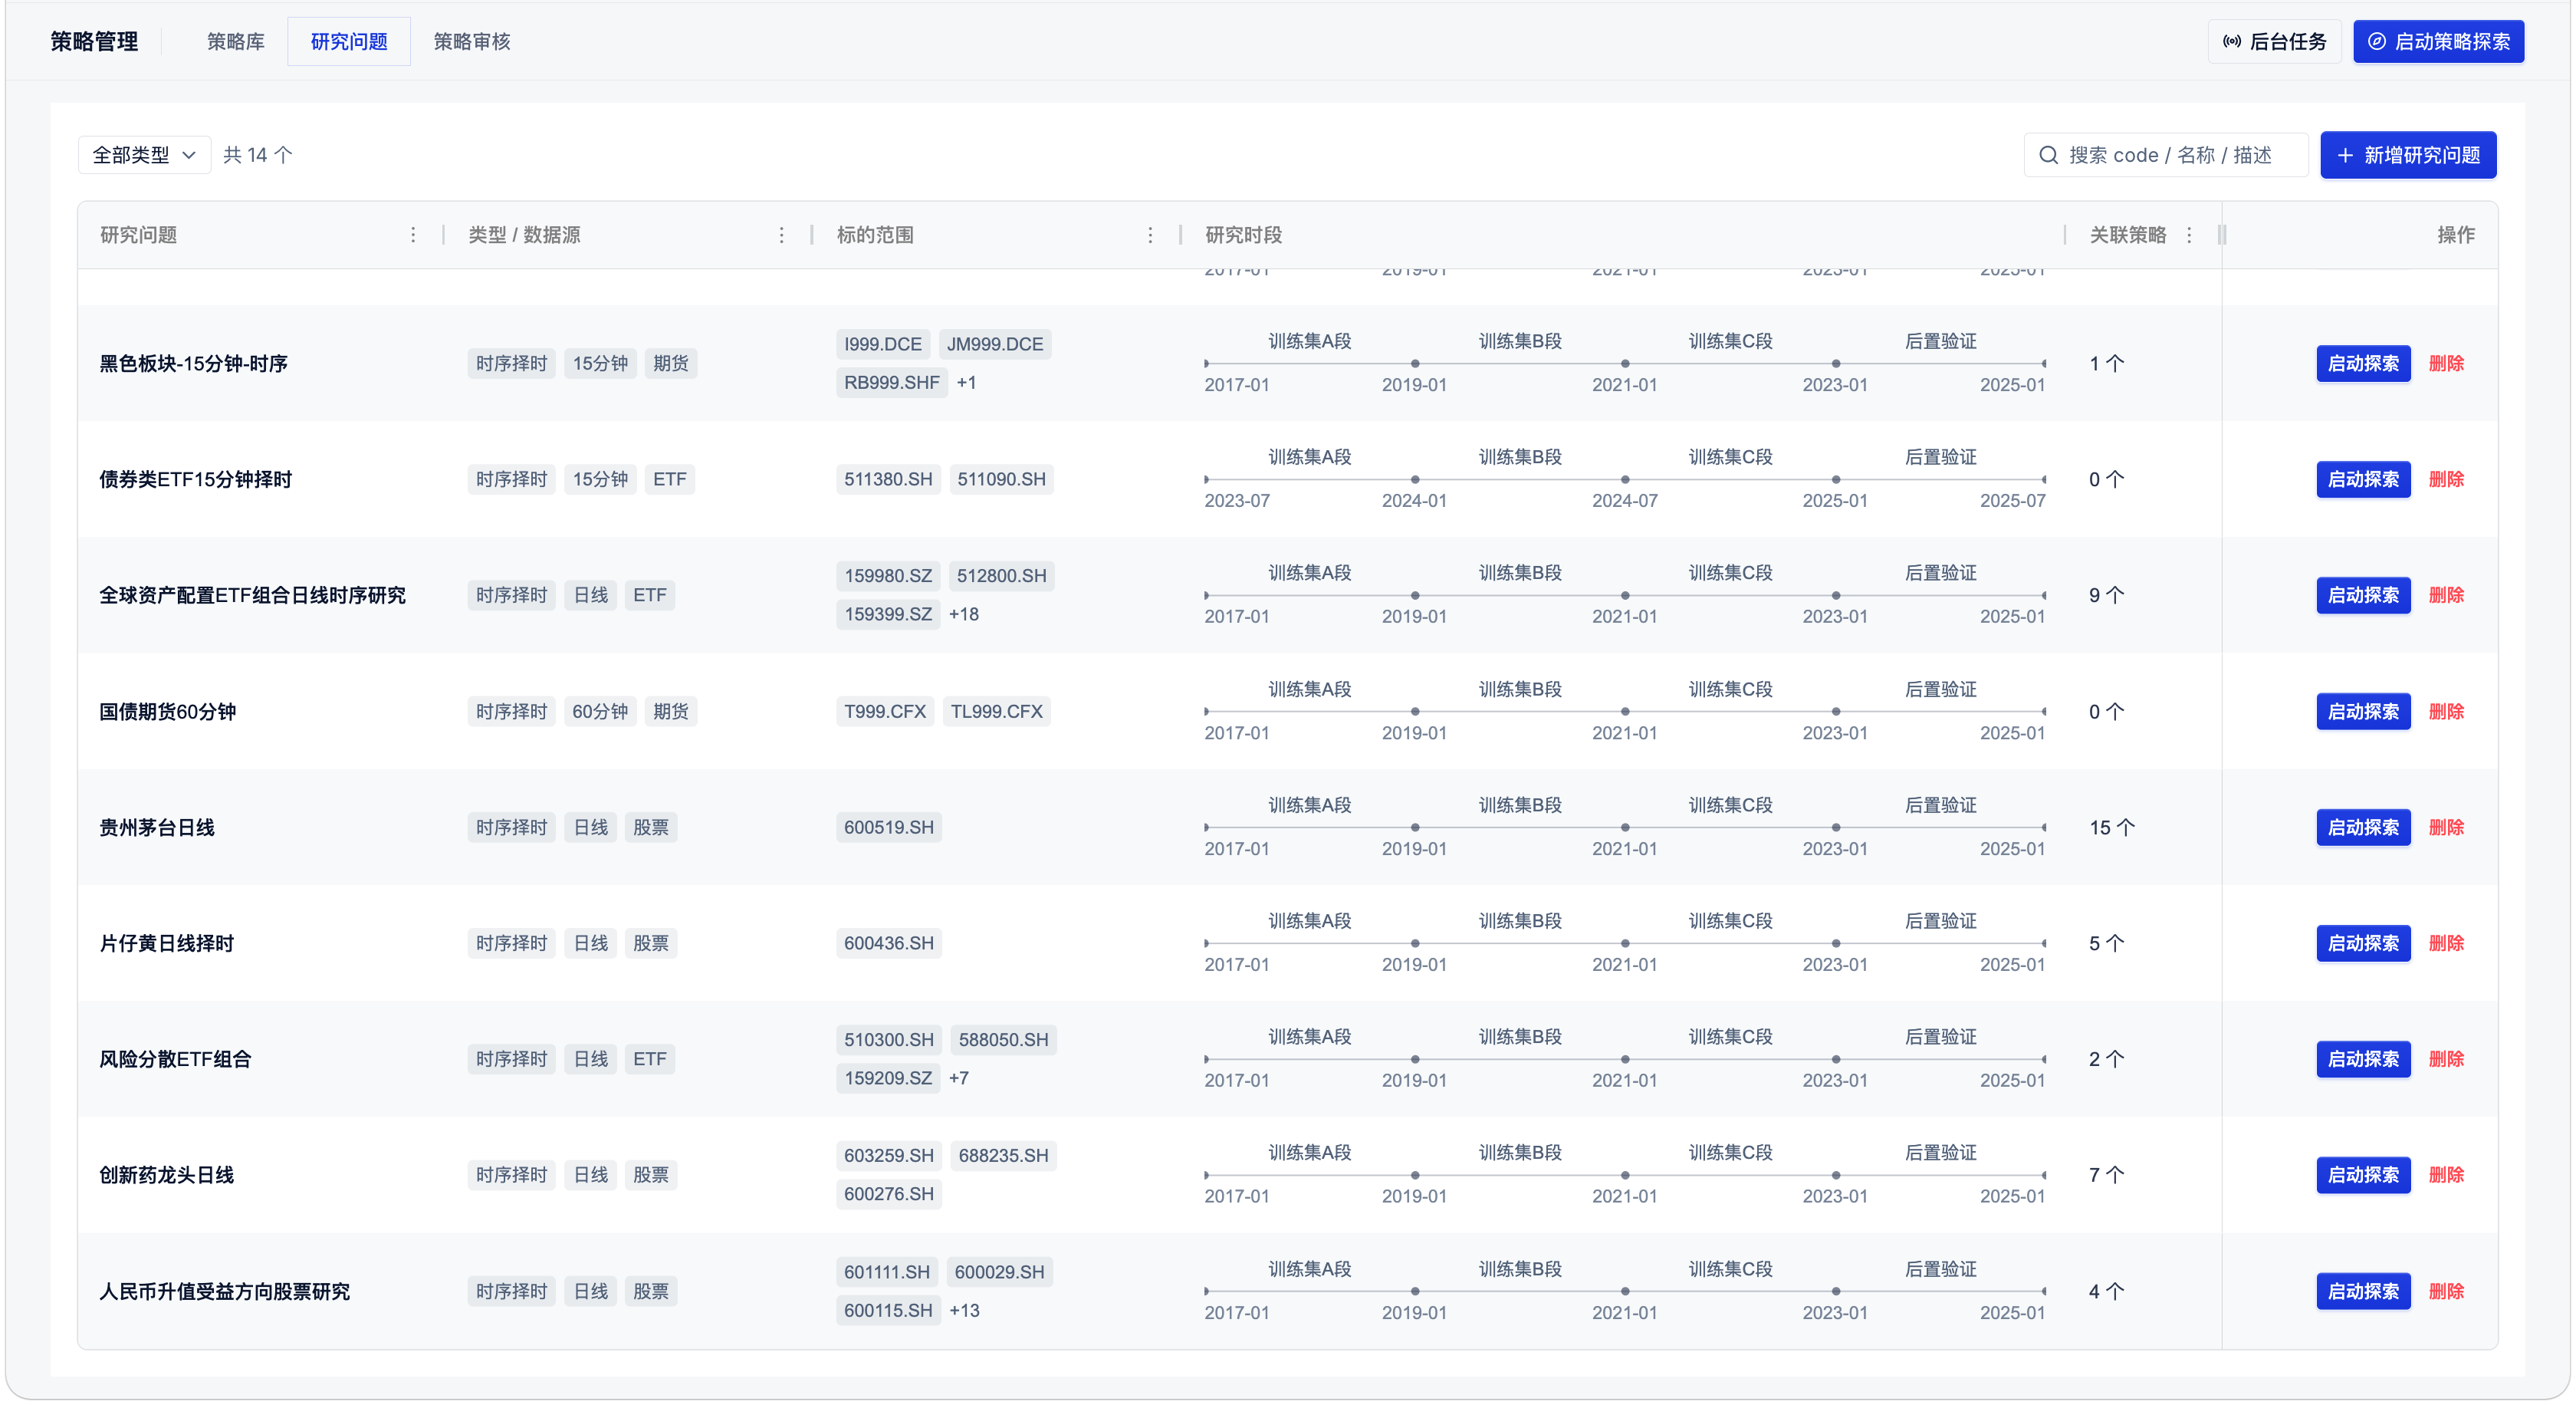
「研究问题」则把想法变成明确的检验边界:选择研究类型、市场与标的、数据频率,并预先划分训练和后置验证时段。已有定义可以复用;定义完全相同的问题不会重复创建。
因子路线与因子管理
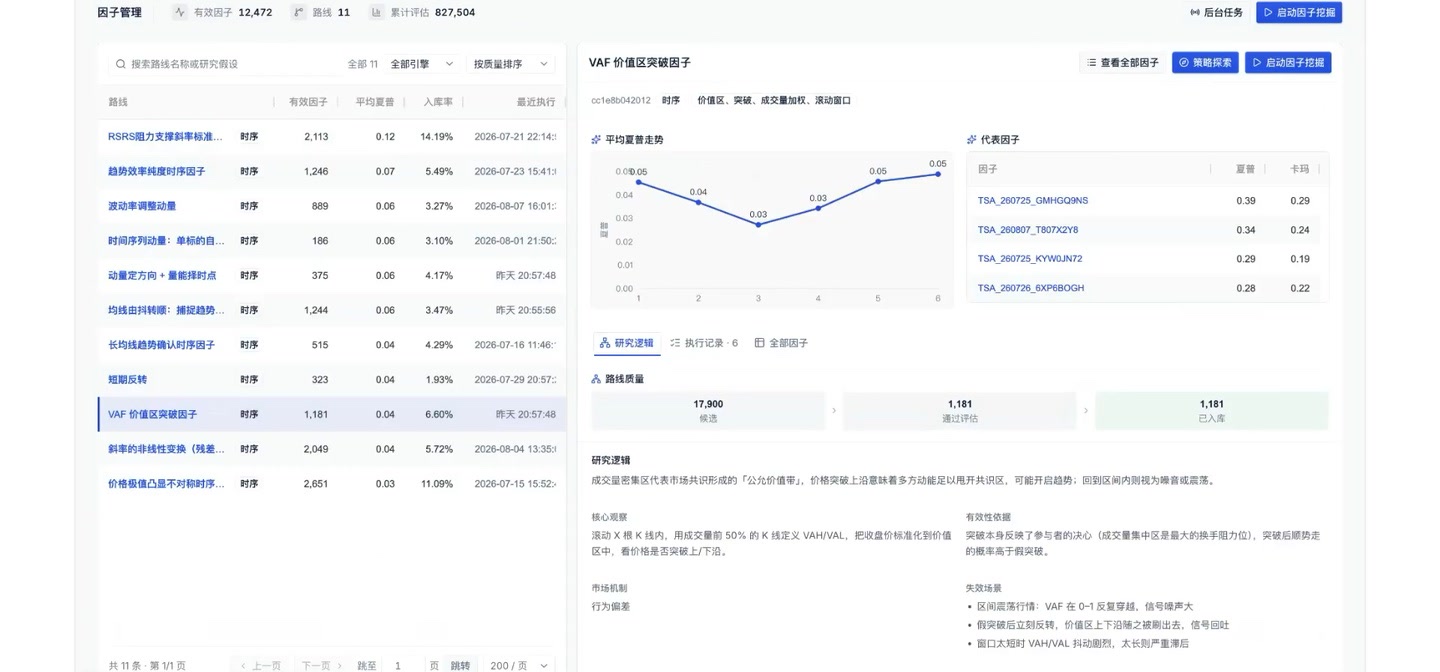
「因子管理」把一类市场逻辑整理为可重复执行的因子路线。页面同时展示路线的核心观察、有效性依据和失效场景,以及每次挖掘的候选数量、评估结果和入库数量。你可以从这里继续挖掘、查看代表因子,或追溯历史执行记录。
候选因子会经过质检、去重和多时段评估;只有通过筛选的结果才进入因子库,供后续研究问题复用。因此页面上的候选数量不等于最终可用因子数量。
策略探索与审核
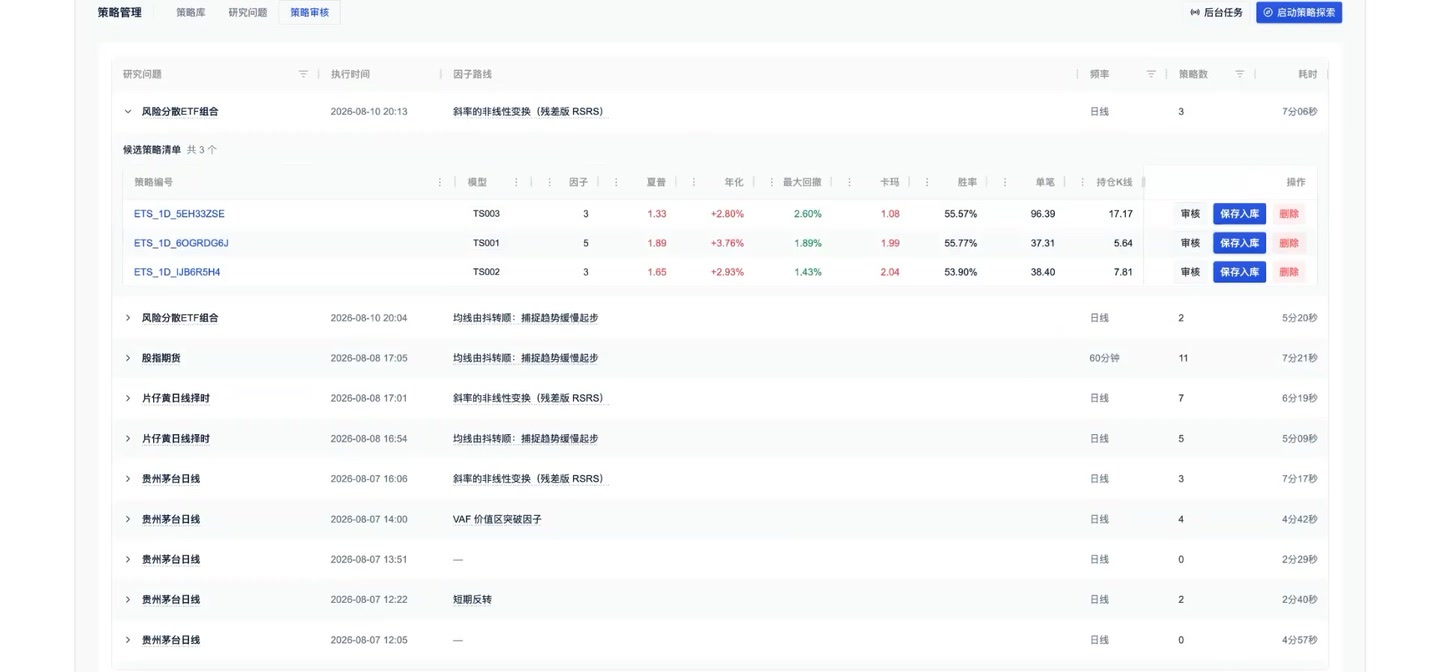
「策略管理」将一个研究问题与一条已有因子路线组合起来,发起策略探索。探索完成后,策略审核页按执行记录列出候选策略,并给出模型、因子数量、收益、最大回撤、卡玛、胜率、单笔收益和持仓长度等字段,便于先筛选再逐条检查。
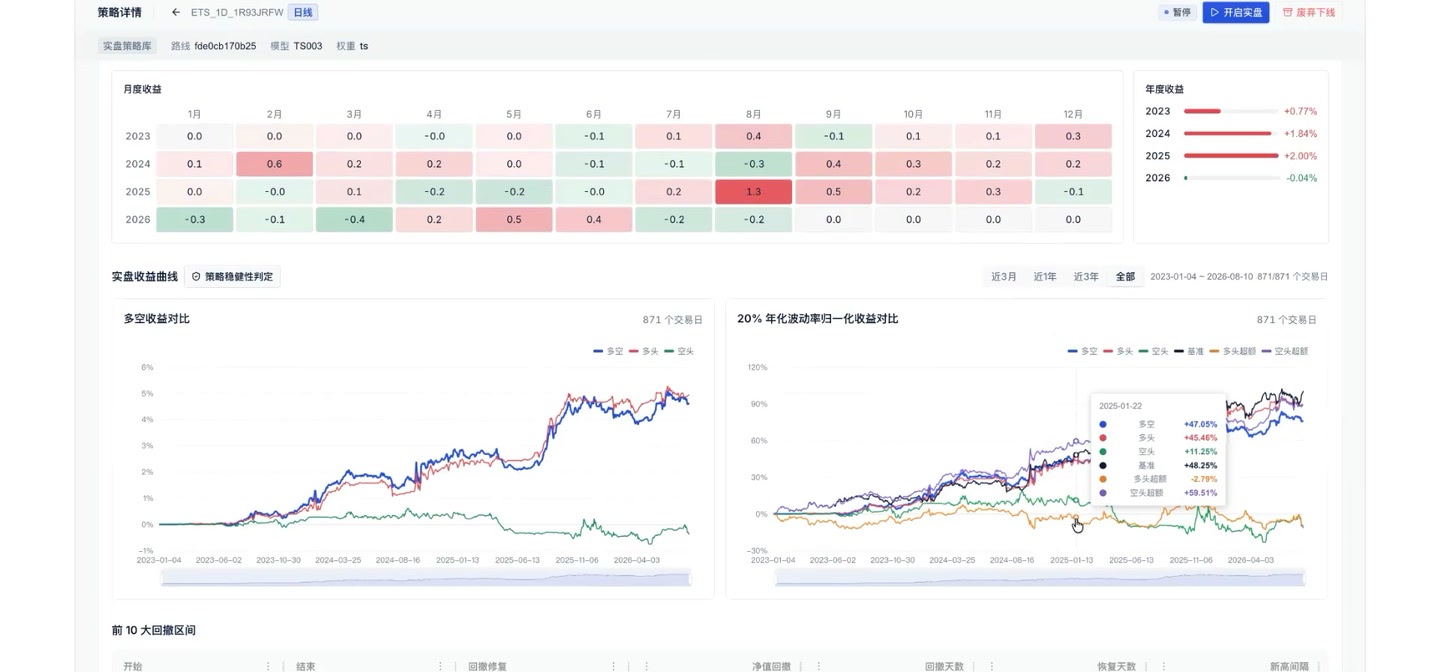
打开候选策略后,可以比较月度与年度收益、多空收益、基准和超额曲线,并查看回撤区间。这里的重点不是只挑历史收益最高的结果,而是核对交易成本、验证期稳定性、回撤以及表现是否符合原先的路线逻辑。
策略库、组合与实盘跟踪
审核通过的候选可以保存到策略库。策略库集中展示策略状态、研究问题、风险收益指标、近期净值和更新时间;新入库策略默认暂停,你可以先观察研究期之后的样本外表现,再决定是否开启持续更新。
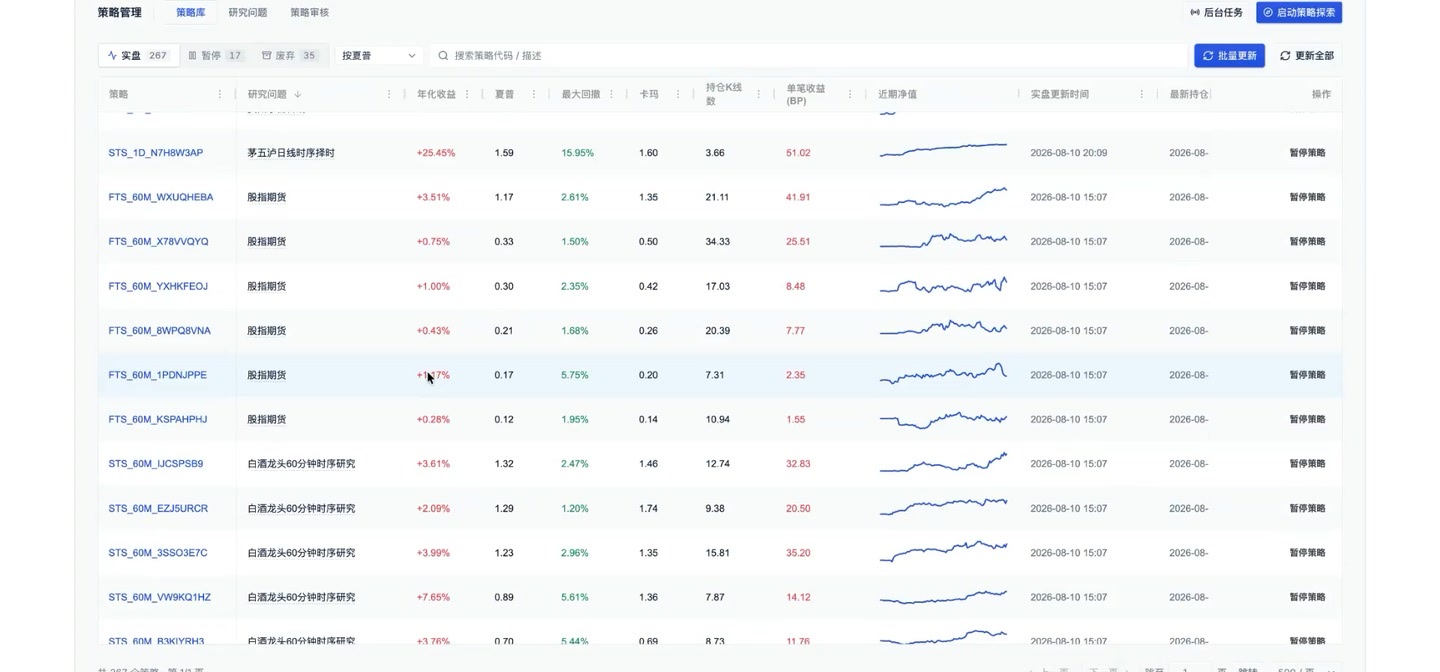
「我的组合」用于把多条策略作为整体组织和观察;选择开启实盘后,可持续查看策略持仓与表现,并通过通知或「开放平台」衔接自己的执行流程。保存入库、加入组合和开启实盘是三个不同动作,不会因为回测完成而自动发生。
平台的优势与边界
胜可知的价值在于把研究步骤和研究资产组织在同一套流程里,而不是代替研究者判断收益来源与风险。使用前请同时理解每项优势所对应的边界:
| 平台优势 | 对应边界 |
|---|---|
| 自然语言协作:智能体可以把研究想法整理为路线,并推进挖掘与策略探索,降低操作门槛。 | 仍需人工判断:你需要确认问题定义、路线逻辑和失效场景,审核候选策略;平台不会替你做投资决策。 |
| 可复用、可追溯的研究资产:研究问题、因子路线、因子、探索记录和策略分别留存在对应模块,便于复查与复用。 | 产出不等于有效:候选因子和候选策略需要经过筛选与审核;结果质量仍受问题定义、数据、成本假设和市场变化影响。 |
| 分段验证与样本外观察:训练、后置验证和入库后的后续区间分开,帮助识别只适合某段历史的结果。 | 历史检验不是承诺:回测和样本外结果不保证未来收益,也不能消除过拟合、模型衰减、交易成本或流动性风险。 |
| 从研究到持续跟踪的连续流程:通过策略库、组合、通知和开放平台继续观察研究成果。 | 范围与执行有限:平台当前聚焦时序量价择时 / CTA,可围绕股票、ETF、期货等品种做择时研究;暂不支持股票截面选股或截面多空策略。开启实盘表示持续更新策略信号,并不等于平台替你完成自动下单或资金管理。 |
研究闭环
研究 → 回测 → 入库 → 组合 → 实盘跟踪构成平台的一条完整工作流:从「AI 对话工作台」发起研究,在因子与策略模块检查产出,审核通过后再由你决定是否入库、加入组合和开启持续跟踪。
若你只想快速跑通一次研究,直接从「AI 对话工作台」开始即可,其它模块会在对话过程中自然用到。